Tình hình thị trường
Trong tuần từ ngày 1 đến 5 tháng 9 năm 2025, thị trường thép Trung Quốc diễn biến như sau:
Theo cuộc khảo sát mới nhất của các chuyên gia, giá các sản phẩm thép chính của Trung Quốc bao gồm thép thanh, phôi vuông và cuộn cán nóng (HRC), giữ ở mức thấp trong khoảng thời gian từ ngày 1 đến ngày 5 tháng 9, do tâm lý thị trường suy yếu và do nhu cầu ảm đạm từ người dùng cuối.
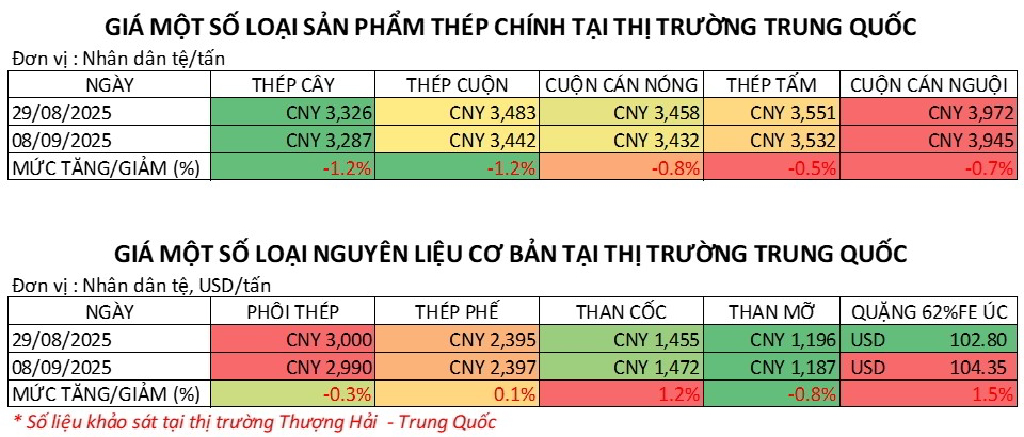
Cụ thể, theo khảo sát hàng tuần, giá thép cây tiêu chuẩn HRB400E đường kính 20mm tại Trung Quốc vào ngày 5/9/2025 tiếp tục giảm 39 Nhân dân tệ/tấn so với tuần trước, xuống mức giá 3.287 Nhân dân tệ/tấn (459 USD/tấn), đã bao gồm 13% VAT.
Khảo sát cho thấy, giá quặng sắt nhập khẩu tại Trung Quốc đã tăng vào tuần trước chủ yếu do kỳ vọng của thị trường về nhu cầu đối với mặt hàng này sẽ tăng trở lại sau khi lệnh hạn chế sản xuất tại các nhà máy thép ở miền Bắc Trung Quốc được dỡ bỏ.
Giá quặng sắt 62% Fe nhập khẩu từ Úc (CFR tại cảng Thanh Đảo) vào ngày 5/9 đã điều chỉnh tăng 1,55 USD/tấn so với tuần trước, lên mức 104,35 USD/tấn. Giá quặng giao tại các kho ven cảng cũng tăng nhẹ 2 Nhân dân tệ/tấn (0,3 USD/tấn) lên mức 784 Nhân dân tệ/tấn (109 USD/tấn), đã bao gồm VAT.
Ngoài ra, khảo sát còn cho thấy, thị trường than cốc của Trung Quốc tiếp tục giảm nhẹ trong giai đoạn từ ngày 1 đến ngày 5 tháng 9, do lệnh hạn chế sản xuất tại một số nhà máy thép và nhà sản xuất than cốc đã kìm hãm nhu cầu bổ sung than nguyên liệu của họ. Giá than mỡ luyện cốc tổng hợp ngày 05/09 tiếp tục giảm nhẹ 9 Nhân dân tệ/tấn (1,3 USD/tấn), về mức 1187 Nhân dân tệ/tấn (đã bao gồm VAT). Một chuyên gia tại Thượng Hải cho biết: “Tại thành phố Đường Sơn, trung tâm sản xuất thép hàng đầu của Trung Quốc tại tỉnh Hà Bắc, miền Bắc Trung Quốc, hầu hết các lò cao đã bị tạm dừng hoạt động từ ngày 31 tháng 8 đến ngày 3 tháng 9, khiến sản lượng kim loại nóng hàng ngày giảm khoảng 120.000 tấn/ngày và tỷ lệ sử dụng công suất giảm xuống còn khoảng 75%. Mặc dù các nhà máy tại địa phương đã hoạt động trở lại hầu hết các lò vào ngày 4 tháng 9, tuy nhiên nhu cầu than luyện cốc vẫn đang duy trì mức thấp, làm tăng tồn kho tại các mỏ, áp lực giảm giá...”
Về giá thép phế liệu, khảo sát mới nhất của các chuyên gia cho thấy, tổng khối lượng thép phế liệu mà 300 nhà sản xuất thép BF và EAF tiêu thụ trung bình đạt 551.210 tấn/ngày, giảm 3,5% so với tuần trước. Sự sụt giảm trong tiêu thụ thép phế liệu chủ yếu diễn ra ở miền Bắc Trung Quốc, nơi có nhiều nhà máy BF ở Đường Sơn, Hà Bắc. Theo khảo sát ngày 05/09, giá thép phế liệu tổng hợp duy trì ổn định chỉ tăng nhẹ 2 Nhân dân tệ/tấn (0,3 USD/tấn) so với tuần trước, lên mức 2.397 Nhân dân tệ/tấn (bao gồm VAT). Một quan sát viên tại Thượng Hải cho biết: “Nhu cầu phế liệu sắt từ các nhà sản xuất thép Trung Quốc đã giảm đáng kể vào tuần trước do hoạt động sản xuất tại cả hai nhà máy lò cao (BF) lò hồ quang điện (EAF) đều giảm một phần do lệnh hạn chế sản xuất của chính quyền địa phương, một phần do nhu cầu thép vẫn ảm đạm, tuy nhiên nguồn cung hạn chế vẫn duy trì ổn định giá...”
Theo số liệu mới nhất do Tổng cục Hải quan (GACC) công bố vào ngày 8 tháng 9, xuất khẩu thép của Trung Quốc đã tăng trong tám tháng đầu năm nay, với tổng khối lượng xuất khẩu tăng vọt 10% so với cùng kỳ năm ngoái, đạt 77,49 triệu tấn. Chỉ tính riêng tháng 8, xuất khẩu thép của nước này đạt 9,51 triệu tấn, giảm 3,3% so với tháng 7, mặc dù tăng nhẹ 0,1% so với tháng 8 năm 2024, dựa trên dữ liệu Hải quan, cho thấy hầu hết các lô hàng thép trong tháng 8 chủ yếu là để đáp ứng các đơn hàng đã ký kết khoảng hai tháng trước đó vào tháng 6. Số liệu từ Học viện Chỉ số Trung Quốc, từ tháng 1 đến tháng 8, tổng giá trị đất đai mà 100 công ty bất động sản hàng đầu đã mua lại đạt 605,6 tỷ Nhân dân tệ (84,1 tỷ USD), tăng 28% so với cùng kỳ năm trước. Các doanh nghiệp nhà nước trung ương hàng đầu là lực lượng chủ chốt trong việc mua lại đất đai. Trong số 10 nhà phát triển bất động sản hàng đầu tính theo giá trị đất đai. Điều này cũng tạo tâm lý tích cực cho thị trường thép vốn đang có nhu cầu thấp.
2. Thép thành phẩm
3. Nguyên liệu thô
Việt Cường