Tình hình thị trường
Trong tuần từ ngày 17 đến 21 tháng 11 năm 2025 thị trường thép Trung Quốc diễn biến như sau:
Theo cuộc khảo sát mới nhất của các chuyên gia, giá các sản phẩm thép chính của Trung Quốc, bao gồm thép thanh và thép cuộn cán nóng (HRC), đã ghi nhận mức tăng khiêm tốn trong tuần trong bối cảnh biến động từ ngày 17 đến ngày 21 tháng 11, tăng mạnh trong nửa đầu tuần nhờ tâm lý thị trường tích cực và hỗ trợ chi phí trước khi giảm sau đó do nhu cầu yếu.
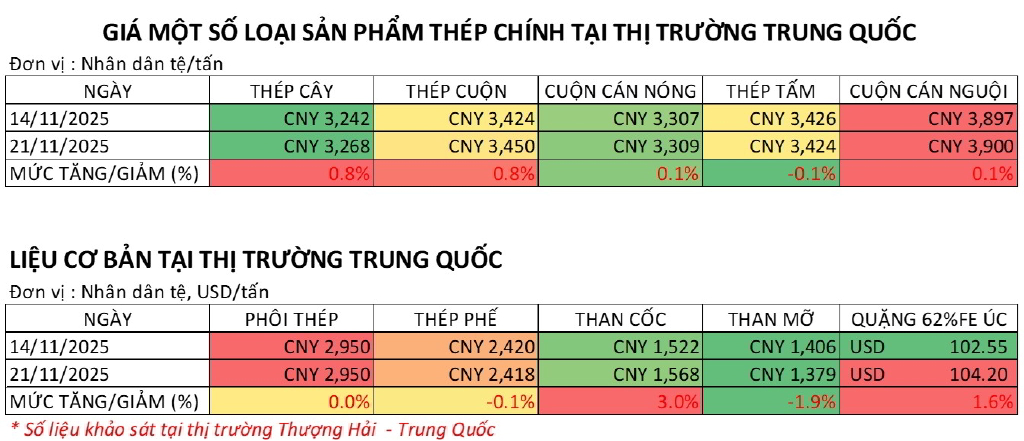
Cụ thể, theo khảo sát hàng tuần, giá thép cây tiêu chuẩn HRB400E đường kính 20mm tại Trung Quốc vào ngày 21/11 đã tăng 26 Nhân dân tệ/tấn so với cuối tuần trước, lên mức giá 3.268 Nhân dân tệ/tấn (460 USD/tấn), đã bao gồm 13% VAT.
Khảo sát cho thấy, Giá quặng sắt nhập khẩu tại Trung Quốc nhìn chung đi ngang trong tuần qua và ghi nhận mức tăng nhỏ so với tuần trước đó. Giá quặng sắt 62% Fe nhập khẩu từ Úc (CFR tại cảng Thanh Đảo) ngày 21/11 đã tăng 1,65 USD/tấn so tuần trước, về mức 104,2 USD/tấn. Giá quặng giao tại các kho ven cảng cũng tăng nhẹ 6 Nhân dân tệ/tấn so với tuần trước, lên mức 791 Nhân dân tệ/tấn (111,3 USD/tấn), đã bao gồm 13% VAT.
Ngoài ra, khảo sát của các chuyên gia cho thấy tổng lượng than thô và than đã qua tuyển tại 523 mỏ than mớ luyện kim của Trung Quốc mà công ty khảo sát đã tăng đáng kể 3,5% trong tuần lên 6,2 triệu tấn tính đến ngày 21 tháng 11, đánh dấu mức tăng trong hai tuần liên tiếp và đạt mức cao nhất trong một tháng. Giá than mỡ luyện kim tổng hợp ngày 21/11 đã giảm 27 Nhân dân tệ/tấn so với tuần trước, xuống mức 1397 Nhân dân tệ/tấn (đã bao gồm VAT). Một chuyên gia tại Thượng Hải cho biết: “các nguồn tin thị trường cho biết, lượng than cốc dự trữ tại các mỏ của Trung Quốc có dấu hiệu tăng thêm trong tuần qua, chủ yếu là do hoạt động khai thác phục hồi cũng như giao dịch chậm lại trong bối cảnh tâm lý thị trường yếu đi khi mà các nhà luyện cốc độc lập và các nhà sản xuất thép liên hoàn nhận thấy nguồn cung do hoạt động sản xuất tại các mỏ bắt đầu đi vào ổn định.”.
Về giá thép phế liệu, khảo sát mới nhất của các chuyên gia cho thấy, giá phế liệu sắt của Trung Quốc nhìn chung đã giảm trong tuần qua, khiến các nhà sản xuất thép trong nước sử dụng nhiều vật liệu phế liệu hơn trong sản xuất so với kim loại nóng vì hiệu quả về chi phí cao hơn. Theo khảo sát ngày 21/11, giá thép phế liệu tổng hợp của Trung Quốc đã tiếp tục giảm nhẹ 2 Nhân dân tệ/tấn (0,15 USD/tấn) so với tuần trước, về mức 2.418 Nhân dân tệ/tấn (bao gồm VAT). Một quan sát viên tại Thượng Hải cho biết: “Giá thép phế liệu tiếp tục giảm 0,1 % so với tuần trước, có xu hướng ngược lại với các mặt hàng thép khác. Điều này tiếp tục chi phí sản xuất thép thành phẩm từ thép phế vẫn đang mất lợi thế so với sản xuất thép thành phẩm từ nước gang lỏng. Tuy nhiên, trong sản xuất thép, việc phải sử dụng tỉ lệ thép phế là bắt buộc, bên cạnh với nguồn cung hạn chế cũng hỗ trợ thép phế liệu không bị giảm mạnh....”
Nhận định thị trường
1. Tâm lý thị trường và chính sách:
Theo báo cáo hàng tháng mới nhất của Hiệp hội Sắt thép Trung Quốc (CISA), giá thép của Trung Quốc dự kiến sẽ tiếp tục chịu áp lực trong tương lai gần do lượng hàng tồn kho thép thành phẩm tăng cao và nhu cầu ảm đạm khi mùa đông đến. Hiệp hội chỉ ra rằng đầu tháng này, Trung Quốc đã bước vào mùa thấp điểm tiêu thụ thép truyền thống do thời tiết lạnh hơn ở miền Bắc, và nhu cầu thép từ người tiêu dùng cuối cùng đã giảm đáng kể. Cùng với sự suy yếu dai dẳng trong các lĩnh vực tiêu dùng cuối cùng chính, bao gồm xây dựng cơ sở hạ tầng và bất động sản, điều này đã khiến cho nhu cầu thép chưa có tín hiệu khởi sắc.
Ở một góc độ rộng hơn, theo dữ liệu mới nhất do hiệp hội công bố vào ngày 21 tháng 11, tổng sản lượng thép thô của 70 quốc gia thuộc Hiệp hội Thép Thế giới (WSA) đạt 143,3 triệu tấn vào tháng 10, giảm 5,9% so với cùng kỳ năm ngoái, cao hơn đáng kể so với mức giảm 1,6% được ghi nhận vào tháng 9. Theo cáo của WSA , mặc dù giảm mạnh so với cùng kỳ năm ngoái, tổng sản lượng thép toàn cầu tháng 10 vẫn cao hơn khoảng 1% so với tháng 9. Kết quả tháng 10 đưa tổng sản lượng thép toàn cầu trong mười tháng đầu năm đạt 1,52 tỷ tấn, giảm 2,1% so với cùng kỳ năm ngoái, theo WSA....
2. Thép thành phẩm
3. Nguyên liệu thô
Việt Cường